Banka Zhvillimore mbetet premtim edhe pas pesë vjetësh
Kreditë bankare janë një nga burimet kryesore të financimit për bizneset prodhuese në Kosovë. Por, normat e interesit dhe afatet e kthimit shpesh ua vështirësojnë investimet për zgjerimin e prodhimit.
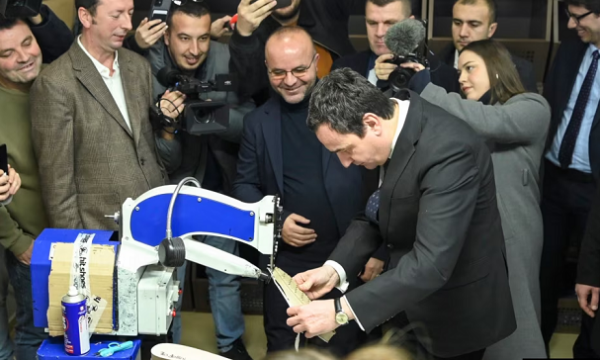
Shpejtim Kuçi, drejtor menaxhues i kompanisë së këpucëve “Solid Shoes”, në Suharekë, thotë se bizneset duhet të fillojnë kthimin e kredive para se investimet të gjenerojnë të ardhura.
Blerja dhe instalimi i makinerive, nisja e prodhimit dhe shitja e produkteve kërkojnë kohë, ndërsa këstet e kredisë fillojnë të paguhen më herët.
“Dhe ende pa siguruar të hyra apo fitim, në muajin pasues duhet të fillojë pagesa e këstit të kredisë, me kamata të larta. Kjo është e papërballueshme për shumë biznese”, thotë Kuçi për Radion Evropa e Lirë.
Edhe kompania që ai drejton, ka kredi bankare.
Kuçi beson se një bankë zhvillimore, me interesa më të ulëta dhe afate më të gjata kthimi, do t’u mundësonte prodhuesve të investonin më shumë. Por, sipas tij, Kosova është vonuar në krijimin e një institucioni të tillë.
Themelimi i Bankës Zhvillimore është një nga premtimet e kahershme të Lëvizjes Vetëvendosje.
Gjashtë vjet pas fillimit të qeverisjes së saj të parë, banka ende nuk është themeluar.
Qeveria ka ndërmarrë disa hapa përgatitorë, por ende nuk dihet se sa do të kushtojë krijimi i saj, si do të financohet dhe çfarë kushtesh do t’u ofrojë bizneseve.
Ekspertët e ekonomisë vlerësojnë se banka mund të ndihmojë investimet dhe prodhimin vendor, por paralajmërojnë se rezultatet do të varen nga menaxhimi profesional dhe pavarësia nga ndikimet politike.
Miliarda euro kredi, por prodhimi mbetet prapa tregtisë
Vlera e kredive në Kosovë është rritur ndjeshëm viteve të fundit.
Sipas Bankës Qendrore të Kosovës (BQK), në gusht të këtij viti, kreditë e qytetarëve dhe bizneseve tejkaluan shtatë miliardë euro, nga të cilat mbi katër miliardë euro u përkisnin bizneseve.
Bizneset paguajnë mesatarisht rreth 7 për qind interes për kreditë, ndërsa për kategori të caktuara normat arrijnë deri në 7.8 për qind.
Për prodhuesit, megjithatë, sfidë nuk është vetëm interesi, por edhe koha që u nevojitet investimeve për të gjeneruar të ardhura.
“Banka Zhvillimore duhet të ketë norma të ulëta të interesit, periudha afatgjata të kthimit dhe periudha ‘grejs’”, thotë Kuçi.
Periudha ‘grejs’ është një afat lehtësues gjatë të cilit huamarrësi mund të mos paguajë shumën bazë të kredisë, sipas kushteve të marrëveshjes.
Pse nevojitet një bankë tjetër?
Banka Zhvillimore nuk do të ishte mekanizmi i parë për lehtësimin e financimit të bizneseve në Kosovë.
Tashmë funksionon Fondi Kosovar për Garanci Kreditore, i cili u ndihmon ndërmarrjeve të marrin kredi duke garantuar një pjesë të rrezikut për bankat.
Sipas një vlerësimi të Bankës Botërore, deri në shkurt të vitit 2026, Fondi kishte mbështetur me garanci mbi 20 mijë kredi, me vlerë të përgjithshme mbi një miliard euro, nga të cilat kishin përfituar afro 13 mijë ndërmarrje mikro, të vogla dhe të mesme.
Garancitë kanë ndihmuar veçanërisht bizneset që nuk kanë kolateral të mjaftueshëm ose histori kreditore.
Megjithatë, Banka Botërore vëren se mungesa e monitorimit sistematik e bën të vështirë të vlerësohet nëse ky financim ka ndikuar në krijimin e vendeve të reja të punës.
Në korrik, Fondi njoftoi edhe për zgjerimin e një programi garancish, të mbështetur nga Bashkimi Evropian dhe banka gjermane për zhvillim, KfW, për lehtësimin e kreditimit të ndërmarrjeve.
Ndryshe nga fondet e garancisë, të cilat mbështesin kreditë e institucioneve financiare ekzistuese, një bankë zhvillimore mund të financojë drejtpërdrejt investime afatgjata dhe sektorë që nuk marrin financim të mjaftueshëm nga tregu.
Por, ende nuk është e qartë se cilat nevoja të pambuluara do t’i adresonte Banka Zhvillimore e Kosovës dhe si do të bashkëpunonte me mekanizmat ekzistues.
Nga premtimi te projektligji
Ideja e Bankës Zhvillimore është pjesë e programit ekonomik të Lëvizjes Vetëvendosje prej vitesh.
Në shkurt të vitit 2021, para ardhjes në pushtet me mandat të plotë, kryetari i saj, Albin Kurti, kishte folur për kredi me interesa nën 3 për qind dhe periudha më të gjata lehtësuese për kthimin e tyre.
Më shumë se pesë vjet pas kësaj deklarate, institucioni ende nuk është themeluar.
Në mars të këtij viti, Ministria e Financave njoftoi nënshkrimin e marrëveshjeve me Bankën Botërore, në vlerë të përgjithshme prej rreth 96 milionë eurosh, për forcimin e sektorit financiar dhe lehtësimin e tregtisë.
Njëra marrëveshje, në vlerë prej rreth 50 milionë eurosh, përfshin mbështetjen për themelimin e Bankës Zhvillimore, krahas forcimit të institucioneve ekzistuese financiare, zgjerimit të garancive kreditore dhe zhvillimit të infrastrukturës së pagesave.
Banka Botërore e miratoi financimin e projektit në janar të vitit 2025, por ende nuk dihet se sa mjete do të ndahen konkretisht për bankën e re.
Në qershor, ministri i Financave i Kosovës, Hekuran Murati, formoi një grup punues për hartimin e projektligjit për Bankën Zhvillimore.
Sipas programit të Qeverisë, projektligji pritet t’i dërgohet Kuvendit në maj të vitit 2027 – më shumë se gjashtë vjet pas premtimit fillestar të Vetëvendosjes.
Ministria e Financave nuk dha informacione për përbërjen e grupit punues dhe ecurinë e hartimit të projektligjit.
Nuk është bërë i ditur as afati kur banka mund të fillojë dhënien e kredive.
Çfarë premton Qeveria?
Qeveria e ka paraqitur Bankën Zhvillimore si një instrument për nxitjen e prodhimit vendor, investimeve dhe eksporteve.
“Prodhimi është themeli i zhvillimit tonë ekonomik”, tha kryeministri Albin Kurti gjatë prezantimit të programit të ri qeveritar në Kuvend, më 13 shtator.
Sipas tij, bizneset që investojnë në prodhim dhe krijojnë vende pune, do të kenë qasje më të lehtë në kredi dhe kosto më të ulët financimi.
Po sipas tij, Banka Zhvillimore do të financojë drejtpërdrejt projekte strategjike, do të mbështesë ndërmarrjet e vogla dhe të mesme përmes bankave dhe do t’u ofrojë prodhuesve e eksportuesve garanci për pagesa.
Megjithatë, hollësitë e funksionimit të saj – përfshirë kapitalin fillestar, kriteret për përfituesit dhe normat e interesit që do t’i ofrojë – nuk janë bërë ende të ditura.
Kush do ta paguajë koston e kredive më të lira?
Një tjetër çështje e pazgjidhur është mënyra e financimit të bankës dhe rreziku që mund të marrë përsipër shteti.
Bankat zhvillimore mund të financohen nga buxheti publik, institucionet financiare ndërkombëtare apo burime të tjera, varësisht nga modeli i tyre.
Por, kreditë me interesa më të ulëta nuk janë pa kosto.
Nëse banka financon projekte me kushte më të favorshme ose merr përsipër rreziqe më të larta, duhet të përcaktohet kush do t’i mbulojë kostot dhe humbjet e mundshme.
Në rastin e Kosovës, ende nuk dihet sa kapital do të investojë shteti, nëse do të ketë subvencione nga buxheti dhe kush do t’i përballojë humbjet nga kreditë që nuk kthehen.
Interesa më të ulëta, por edhe rrezik politik
Mejdi Bektashi, profesor në Fakultetin Ekonomik dhe ish-anëtar i Bordit të BQK-së, thotë se Banka Zhvillimore duhet të përqendrohet në financimin e investimeve, veçanërisht në industrinë prodhuese, dhe jo në pranimin e depozitave nga qytetarët.
Sipas tij, kjo do të mund të nxiste prodhimin vendor dhe të ndikonte në uljen e deficitit tregtar.
“Kjo bankë mund të ndikojë në uljen e normave të interesit në bankat tjera komerciale, duke rritur ofertën e kredive afatgjata”, thotë ai për Radion Evropa e Lirë.
Por, Bektashi paralajmëron se rezultatet do të varen nga menaxhimi profesional, transparenca dhe shmangia e ndërhyrjeve politike.
Rezerva shpreh edhe Edison Jakurti, ligjërues i ekonomisë në Abilene Christian University, në Teksas të Shteteve të Bashkuara.
Ai vlerëson se banka mund të ndihmojë industrinë prodhuese, por dyshon në aftësinë e institucioneve për ta menaxhuar në mënyrë të pavarur dhe efikase.
“Mjafton të shohim ngecjen disavjeçare të Fondit Sovran dhe mungesën e përmirësimeve thelbësore në performancën e ndërmarrjeve publike. Në këto rrethana, është vështirë të pritet që themelimi i një institucioni tjetër, në vetvete, të sjellë rezultate të ndryshme”, thotë Jakurti për Radion Evropa e Lirë.
Ligji për Fondin Sovran – një mekanizëm i propozuar nga Qeveria për menaxhimin e pasurive shtetërore – u miratua në dhjetor të vitit 2023, por u dërgua për shqyrtim në Gjykatën Kushtetuese nga Lidhja Demokratike e Kosovës dhe Partia Demokratike e Kosovës, të cilat pretenduan se binte ndesh me parimet e ekonomisë së lirë të tregut.
Në raportin e vitit 2025 për Kosovën, Komisioni Evropian konstatoi se krijimi i Fondit Sovran ishte vonuar për shkak të shqyrtimit kushtetues.
Jakurti vlerëson se përplasjet politike rreth projekteve të tilla kanë penguar zbatimin e politikave publike dhe se krijimi i institucioneve të reja nuk garanton rezultate pa përmirësuar funksionimin dhe pavarësinë e tyre.
BQK-ja: Banka e re nuk duhet të cenojë konkurrencën
Në Kosovë operojnë dhjetë banka komerciale, të cilat licencohen dhe mbikëqyren nga BQK-ja.
Por, modeli i licencimit dhe mbikëqyrjes së Bankës Zhvillimore ende nuk është përcaktuar.
Në një përgjigje për Radion Evropa e Lirë, BQK-ja konfirmon se ka marrë pjesë në konsultimet paraprake për rolin dhe arkitekturën financiare të bankës, në kuadër të projektit me Bankën Botërore.
Sipas saj, modeli përfundimtar juridik, institucional dhe operacional, përfshirë licencimin dhe mbikëqyrjen, duhet të përcaktohet me ligj.
BQK-ja thekson se banka e re duhet të adresojë nevojat e pambuluara për financim, “pa cenuar konkurrencën në sektorin financiar dhe duke respektuar parimet e financimit të qëndrueshëm”.
Kjo do të kërkojë një model që mundëson financim më të favorshëm për sektorë të caktuar, pa krijuar konkurrencë të pabarabartë me bankat komerciale.
Çfarë tregojnë përvojat e rajonit?
Maqedonia e Veriut ka një bankë zhvillimore që nga viti 1998, e cila mbështet ndërmarrjet, eksportet dhe investimet përmes kredive dhe garancive.
Në një program të mbështetur nga Qeveria, bizneset mund të përfitojnë kredi me interes vjetor prej 1.95 për qind, afat kthimi deri në 15 vjet dhe periudhë ‘grejs’ deri në tre vjet. Kreditë shpërndahen përmes bankave komerciale.
Sipas Ministrisë së Financave të Maqedonisë së Veriut, deri në janar të këtij viti ishin vënë në dispozicion mbi 224 milionë euro për mbështetjen e investimeve të bizneseve.
Ndërkaq, sipas një vlerësimi të Organizatës për Bashkëpunim dhe Zhvillim Ekonomik (OECD), banka kishte menaxhuar linja kreditore prej 62 milionë eurosh gjatë vitit 2024, për financimin e 278 projekteve.
Megjithatë, OECD-ja vëren se, pavarësisht monitorimit të aktiviteteve të bankës, nuk janë kryer vlerësime të ndikimit të programeve të saj në përmirësimin e qasjes së bizneseve në financim.
Edhe Shqipëria ka ndërmarrë hapa për krijimin e një banke zhvillimore. Ligji për themelimin e saj u miratua në mars të vitit 2025, ndërsa në dhjetor banka u regjistrua si shoqëri aksionare.
Me kapital fillestar të paraparë prej dhjetë miliardë lekësh, apo mbi 100 milionë euro, ajo synon të mbështesë ndërmarrjet e vogla dhe të mesme, eksportet dhe projektet infrastrukturore.
A mund ta ndryshojë banka ekonominë e Kosovës?
Nevoja për të mbështetur prodhimin vendor pasqyrohet edhe në bilancin tregtar të Kosovës.
Sipas Agjencisë së Statistikave të Kosovës, vitin e kaluar importet tejkaluan shtatë miliardë euro, ndërsa eksportet e mallrave arritën në rreth një miliard euro.
Një bankë zhvillimore mund t’u krijojë bizneseve mundësi për të investuar në makineri, teknologji dhe kapacitete të reja prodhuese.
Por, financimi më i lirë nuk i zgjidh vetvetiu pengesat e prodhimit, përfshirë kostot e operimit, mungesën e fuqisë së kualifikuar punëtore dhe konkurrencën në tregjet ndërkombëtare.
Mbetet gjithashtu e paqartë nëse banka do të financojë investime që bizneset nuk arrijnë t’i realizojnë përmes bankave komerciale dhe mekanizmave ekzistues.
Për prodhues si Shpejtim Kuçi, kreditë afatgjata dhe me interesa më të ulëta do të krijonin më shumë mundësi për zgjerim.
“… dhe, rrjedhimisht, rritje të fuqisë punëtore”, përfundon ai./REL/